En bref
[Communiqué] Loi d’urgence agricole : le cabinet Gossement Avocats dépose une contribution extérieure devant le Conseil constitutionnel contre l’article relatif à l’autorisation de substances néonicotinoïdes en violation du droit à un environnement sain et équilibré, du principe de précaution, du principe de participation du public
Canicule : Arnaud Gossement invité de l’émission « 28 minutes » sur Arte, le 23 juin 2026
📢[webinaire] « L’éco-blanchiment (« greenwashing ») : le point sur le cadre juridique des allégations environnementales ». Matinale du droit de l’environnement du SERDEAUT, le 25 juin 2026
Solaire : Gossement Avocats défend la société Enertrag et obtient une décision favorable pour un parc photovoltaïque couplé avec une activité agricole (Cour administrative d’appel de Lyon)
Autoconsommation : les députés souhaitent une extension du bénéfice de l’exonération de la contribution au service public de l’électricité (CSPE)
Ce 21 décembre 2016, les députés ont examiné en séance publique puis adopté, en première lecture, le projet de loi qui créé le cadre juridique français de l’autoconsommation d’énergie. Les députés ont notamment voté un amendement prévoyant l’extension du bénéfice de l’exonération de CSPE aux particuliers qui pratiquent l’autoconsommation et à toutes les installations de moins de 1 mégawatt en autoconsommation partielle. Analyse.
Le dossier législatif du projet de loi « ratifiant les ordonnances n° 2016-1019 du 27 juillet 2016 relative à l’autoconsommation d’électricité et n° 2016-1059 du 3 août 2016 relative à la production d’électricité à partir d’énergies renouvelables et visant à adapter certaines dispositions relatives aux réseaux d’électricité et de gaz et aux énergies renouvelables » peut être consulté ici.
Le texte adopté ce 21 décembre par les députés peut être consulté ici. NB : la discussion de ce projet de loi est en cours. Les dispositions votées par les députés n’entreront en vigueur, si elles restent dans le texte, qu’aprés publication de la loi au Journal officiel, dans plusieurs mois.
Les députés ont notamment voté un amendement n°30 présenté par M Bouillon et Mme Troalic. Cet amendement avait pour projet d’étendre à l’autoconsommation partielle, l’exonération de CSPE dont bénéficiait déjà l’autoconsommation totale. Une interprétation de l’administration fiscale avait en effet amené celle-ci à réserver ladite exonération à l’autoconsommation totale.
L’exposé des motifs de cet amendement n°30 précise:
« L’article L. 266 quinquies C du code des douanes prévoit que seuls les petits producteurs d’électricité qui consomment intégralement l’électricité qu’ils produisent pour les besoins de leur activité sont exonérés de CSPE.
Ces dispositions sont défavorables au développement de l’autoconsommation à partir d’énergies renouvelables. En effet, les personnes qui produisent de l’électricité à partir d’énergie renouvelable sont rarement capables de consommer intégralement l’électricité qu’elles produisent, qui est de nature intermittente. Ces personnes exploitent généralement des installations de taille modeste, inférieure à 1MW.
Ainsi, le Gouvernement propose de créer un régime spécifique pour les producteurs exploitant des installations de puissance installée inférieure à 1 MW. Ceux-ci seront exonérés de CSPE pour l’électricité qu’ils produisent et consomment en tout ou partie. »
La rédaction de l’article 266 quinquies C du code des douanes serait ainsi modifié, en cas d’adoption définitive du projet de loi dans sa version votée par les députés ce 21 décembre 2016 :
« 1. Il est institué une taxe intérieure sur la consommation finale d’électricité relevant du code NC 2716 de la nomenclature douanière, fournie ou consommée quelle que soit la puissance souscrite, et qui est dénommée » contribution au service public de l’électricité « .
(…)
3. Sont redevables de la taxe :
1° Les fournisseurs d’électricité.
Un fournisseur d’électricité s’entend de la personne qui produit ou achète de l’électricité en vue de la revendre à un consommateur final.
Le montant de la taxe dû par les fournisseurs apparaît distinctement, en addition au prix de vente de l’électricité, sur les factures qu’ils émettent ou qui sont émises pour leur compte ; 2° Les personnes qui produisent de l’électricité et l’utilisent pour leurs propres besoins.
« 2° Les personnes qui, dans le cadre de leur activité économique, produisent de l’électricité et l’utilisent pour les besoins de cette activité. » ;
(…)
5. L’électricité est exonérée de la taxe mentionnée au 1 lorsqu’elle est :
(…)
« 6° Produite par des producteurs d’électricité de taille modeste qui la consomment en tout ou partie pour les besoins de leur activité. Sont considérées comme producteurs d’électricité de taille modeste les personnes qui exploitent des installations de production d’électricité dont la puissance de production installée est inférieure ou égale à 1 000 kilowatts ou, pour les installations de production d’électricité utilisant l’énergie solaire photovoltaïque, celles dont la puissance crête installée est inférieure ou égale à 1 000 kilowatts. »
Les modifications de l’article de l’article 266 quinquies C du code des douanes amènent dont à distinguer deux catégories d’autoconsommateurs, à savoir les ménages et les professionnels :
1. Les producteurs qui produisent et consomment, en tout ou partie, leur électricité pour leurs propres besoins : ils ne sont pas soumis à la taxe car ils ne sont plus mentionnés par les personnes redevables de celle-ci ;
2. Les producteurs qui produisent et consomment, en toute ou partie, leur électricité « dans le cadre de leur activité économique ».
Parmi ces producteurs, il convient de distinguer :
a) les producteurs de « taille modeste » : les personnes qui exploitent des installations de production d’électricité dont la puissance de production installée est inférieure ou égale à 1 000 kilowatts ou, pour les installations de production d’électricité utilisant l’énergie solaire photovoltaïque, celles dont la puissance crête installée est inférieure ou égale à 1 000 kilowatts »
b) les producteurs qui ne sont pas de taille modeste (au-dessus de ces seuils) : ils sont redevables de la taxe
La logique de ces dispositions n’est donc plus de distinguer entre l’autoconsommation partielle et l’autoconsommation totale mais entre l’autoconsommation « ménagère » et l’autoconsommation « professionnelle ».
Le compte rendu des débats parlementaires sur cet amendement n°30 est le suivant :
« Après l’article 1er
M. le président. Je suis saisi d’un amendement no 30, portant article additionnel après l’article 1er.
La parole est à Mme Béatrice Santais, rapporteure, pour soutenir cet amendement, que la commission a souhaité reprendre.
Mme Béatrice Santais, rapporteure. La commission souhaite en effet reprendre cet amendement qui concerne l’exonération de la contribution au service public de l’électricité, la CSPE, dans le cadre de l’autoconsommation.
Aujourd’hui, seuls les petits producteurs d’électricité, qui consomment intégralement l’électricité qu’ils produisent pour les besoins de leur activité, sont exonérés de CSPE. Il nous paraît légitime d’étendre cette disposition aux autoproducteurs qui réinjectent une part de l’énergie produite dans le réseau. En effet les autoproducteurs sont rarement en mesure de consommer toute l’électricité qu’ils produisent.
Le seuil prévu d’1 mégawatt garantira d’autre part que les autoconsommateurs qui bénéficient de l’exonération de CSPE exploitent des installations de taille modeste. Il s’agit d’éviter les effets d’aubaine.
M. le président. Quel est l’avis du Gouvernement ?
Mme Emmanuelle Cosse, ministre. Alors que le développement de l’autoconsommation est un objectif majeur de la loi de transition énergétique, l’appel d’offres relatif à l’autoconsommation, lancé en août dernier, a permis d’identifier un frein important au développement du dispositif. En effet, le régime fiscal actuel d’incitation au développement de l’autoconsommation privilégie des situations spécifiques, celles où le producteur consomme l’intégralité de sa production sans en réinjecter dans le réseau. L’accompagnement fiscal des situations d’autoconsommation partielle n’est donc pas réellement incitatif.
C’est pourquoi le Gouvernement est favorable au présent amendement, qui tend à étendre le bénéfice de l’exonération de CSPE aux particuliers qui pratiquent l’autoconsommation et à toutes les installations de moins de 1 mégawatt en autoconsommation partielle, en contrepartie d’une taxation de leurs intérêts énergétiques, afin d’assurer la conformité de la disposition à la directive en matière de taxation de l’énergie.
Cet amendement nous semble de nature à inciter les particuliers à investir dans les énergies renouvelables. Aussi souhaitons-nous le voir adopté.
(L’amendement no 30 est adopté.) »
Cabinet Gossement Avocats
Vous avez apprécié cet article ? Partagez le sur les réseaux sociaux :
Découvrez le cabinet Gossement Avocats
Gossement Avocats est une référence dans ses domaines d’excellence :
droit de l’environnement, droit de l’énergie, droit de l’urbanisme, tant en droit public qu’en droit privé.
À lire également
Energie : une installation de stockage d’électricité (BESS) peut être compatible avec une activité agricole, pastorale ou forestière (CAA Nantes, 5 octobre 2026, n°25NT03108 – Dossier cabinet)
Voici une information attendue par les développeurs d'installations de stockage d’électricité (BESS). Par un arrêt n°25NT03108 du 5 octobre 2026, la cour administrative d'appel de Nantes a pris acte de la décision du ministre de la ville et du logement de se désister...
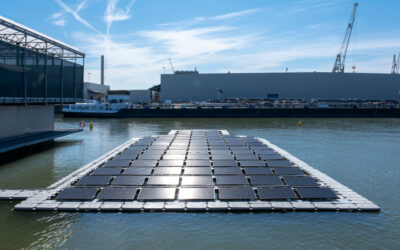
Solaire flottant : une installation peut, en raison de sa puissance, ne pas être « nécessaire au fonctionnement des services publics », en zone rouge d’un PPRi (CE, 2 octobre 2026, n°499779)
Par une décision n°499779 rendue le 2 octobre 2026, le Conseil d'État a jugé qu'un préfet peut refuser l'implantation d'une centrale solaire flottante en zone rouge d'un plan de prévention des risques d'inondations (PPRi). Pour le Conseil d'Etat, si cette installation...
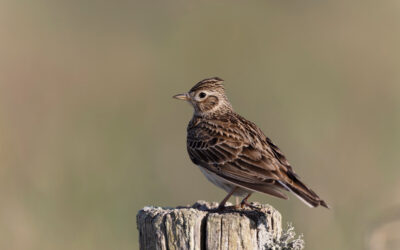
Chasse : la chasse aux filets des alouettes des champs poursuit des finalités « vivrières, culturelles et récréationnelles » qui lui sont propres et qui justifient qu’elle soit autorisée en plus de la chasse au tir (Conseil d’Etat, 2 octobre 2026, Association One voice et Ligue pour la protection des oiseaux, n°507798)
Par une décision n°507798 rendue le 2 octobre 2026, le Conseil d'Etat a rejeté les requêtes par lesquelles l'associations One voice (représentée par notre cabinet) et la Ligue pour la protection des oiseaux, ont demandé l'annulation de deux arrêtés du 28 août 2025 par...
Solaire : le Gouvernement veut remettre en cause les contrats d’achat signés et élargir le périmètre des installations concernées (PLF 2027)
Le projet de loi de finances pour 2027, actuellement préparé par le Gouvernement comporte des mesures qui fragilisent le soutien public des installations de production d'énergie solaire. Au nom de l'objectif affiché de réduction de la dépense publique, le Gouvernement...
Greenwashing : la directive (UE) 2024/825 du 28 février 2024 s’applique-t-elle directement aux entreprises à compter du 27 septembre 2026 ?
Plusieurs articles précisent ou laissent entendre que les entreprises doivent, au plus tard ce 27 septembre 2026, vérifier que leurs produits et services respectent directement les exigences de la directive (UE) 2024/825 du 28 février 2024 modifiant les directives...
Chasse : la ministre de l’écologie autorise la chasse de 5000 specimens de fuligule milouin, en recommandant de privilégier le prélèvement des mâles
La ministre de l'écologie a publié au journal officiel du 24 septembre 2026, l'arrêté du 31 août 2026 encadrant la chasse du fuligule milouin pour la saison cynégétique 2026-2027. L'arrêté du 31 août 2026 fixe la date d'ouverture de la période de chasse au 1er octobre...
Découvrez le cabinet Gossement Avocats
Notre Cabinet
Notre valeur ajoutée :
outre une parfaite connaissance du droit, nous contribuons à son élaboration et anticipons en permanence ses évolutions.
Nos Compétences
Gossement Avocats est une référence dans ses domaines d'excellence :
droit de l'environnement, droit de l'énergie, droit de l'urbanisme, tant en droit public qu'en droit privé.
Contact
Le cabinet dispose de bureaux à Paris, Rennes et intervient partout en France.